Domain ofce.de kaufen?
Wir ziehen mit dem Projekt
ofce.de um.
Sind Sie am Kauf der Domain
ofce.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ofce.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **


Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2024
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2024:
-
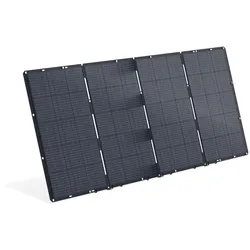
BMZ Powerpanel 400W Monokristallin (23,4% Effizienz) IP67 0% MwSt nach §12 Abs. 3 UstGEntdecke grenzenlose Freiheit mit dem BMZ POWERPANEL Mache dich bereit für dein nächstes Outdoor-Abenteuer mit dem BMZ POWERPANEL – deiner ultimativen Energiequelle für den POWER2GO. Dieses robuste Solarpanel ist dein zuverlässiger Begleiter in jedem Gelände, bereit, dir die Energie zu geben, die du brauchst, wo auch immer dein Weg dich führt. Zuverlässige Leistung, überall und jederzeit Mit Varianten von 200 Watt bis 400 Watt bietet das BMZ POWERPANEL die Kraft, deinen POWER2GO mit bis zu 400 Watt zu laden (POWERCONTROLLER separat erhältlich). Seine hochwertigen Solarzellen maximieren die Energiegewinnung aus Sonnenlicht und sein widerstandsfähiges Design gewährleistet sicheren Betrieb unter anspruchsvollen Bedingungen. Freiheit, die du spüren kannst Erkunde die Wildnis, genieße das Campingleben oder gehe auf Abenteuerreisen – mit dem BMZ POWERPANEL bist du stets bestens versorgt. Sein IP67-zertifiziertes, wasserdichtes Design bedeutet, dass du es auch bei nassem Wetter bedenkenlos nutzen kannst. Technische Details, die überzeugen Leistung: Erhältlich in Varianten von 200 W und 400 W Zellentyp: Monokristallin mit beeindruckender Effizienz von bis zu 23,4% Maße und Gewicht: Kompakt und leicht, perfekt für unterwegs Sicherheit: Der separat erhältliche POWER CONTROLLER schützt dein Equipment vor elektrischen Problemen und optimiert den Ladevorgang. Deine Energiequelle für jedes Abenteuer Mit dem BMZ POWERPANEL und dem unverzichtbaren POWER CONTROLLER bist du bereit für grenzenlose Freiheit und unabhängige Energieversorgung unterwegs. Entdecke die Welt, ohne Kompromisse bei der Energieversorgung einzugehen – mit BMZ bist du immer einen Schritt voraus. Worauf wartest du? Hol dir jetzt dein BMZ POWERPANEL und erlebe die Freiheit der unabhängigen Energieversorgung!379,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Büro Easy Start 2024Lexware Büro Easy - Effiziente Software für Büroarbeiten Lexware Büro Easy - Effiziente Software für Büroarbeiten Mit Lexware Büro Easy Start können Sie die wichtigsten Büroaufgaben im Handumdrehen erledigen. Dazu gehören das Schreiben von Rechnungen und Angeboten, die Erfassung von Einnahmen und Ausgaben sowie bequemes Online-Banking. Die Verbuchung für Ihre Einnahmen-Überschuss-Rechnung (EÜR) einschließlich UStVA erfolgt im Hintergrund. Diese Version ist ideal für Einsteiger! Mit Lexware Büro Easy können Sie sämtliche Büroaufgaben in kürzester Zeit bewältigen. Hierzu gehören das Schreiben von Rechnungen und Angeboten, die Erfassung aller Einnahmen und Ausgaben sowie die Führung Ihres Kassenbuchs direkt auf Ihrem PC. Die Buchhaltung mit Einnahmen-Überschuss-Rechnung oder Bilanz erfolgt automatisch im Hintergrund. Mit Lexware Büro Easy Plus können Sie nicht nur Rechnungen und Angebote...159,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Büro Easy Plus 2024Lexware Büro Easy - Effiziente Software für Büroarbeiten Lexware Büro Easy - Effiziente Software für Büroarbeiten Mit Lexware Büro Easy Start können Sie die grundlegenden Büroaufgaben mühelos erledigen. Dazu gehören das Schreiben von Rechnungen und Angeboten, die Erfassung von Einnahmen und Ausgaben sowie das bequeme Online-Banking. Die Verbuchung für Ihre Einnahmen-Überschuss-Rechnung (EÜR) inklusive UStVA erfolgt im Hintergrund, was sie besonders für Einsteiger geeignet macht. Zielgruppe Die Software richtet sich an Existenzgründer, Selbstständige, Freiberufler und Kleinbetriebe. Unser Versprechen Sie erhalten alle Updates kostenlos. Sie arbeiten stets mit topaktueller Software. Die Software berücksichtigt alle aktuellen Gesetze. Lexware Büro Easy Start Firma Einstiegsinterview und Unterstützung bei den ersten Schritten Übersicht zur aktuellen Unternehmenssituation Vollständige Buch...329,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War96,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **

Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2024:
-
Microsoft OneNote 2024 | Windows | Dauerlizenz | Digitale Notizen & OrganisationMicrosoft OneNote 2024 | Windows | Dauerlizenz | Digitale Notizen & Organisation Strukturierte Notizen, Ideen und Projekte zentral verwalten – die flexible Lösung für Organisation, Planung und digitales Arbeiten im Alltag. Digitale Lieferung per E-Mail Dauerlizenz (kein Abonnement) Installation auf 1 PC (Windows) Ideal für Notizen, Projekte & Organisation Flexibles Arbeiten ohne feste Struktur Einmal kaufen – dauerhaft nutzen Persönlicher Ansprechpartner "OneNote ist ideal, um Ideen, Projekte und Notizen übersichtlich zu strukturieren." Digitale Notizen ohne Grenzen Microsoft OneNote ermöglicht freies Arbeiten ohne starre Dokumentstruktur – ideal für Ideen, Projekte und Wissensmanagement. Notizen können flexibel erstellt, organisiert und jederzeit wiedergefunden werden. :contentReference[oaicite:0]{index=0} Ihr konkreter Nutzen Notizen frei strukturieren und organisieren Ideen, Projekte und Aufgaben zentral verwalten Texte, Zeichnungen und Inhalte kombinieren Perfekt für Studium, Business und Planung Keine laufenden Kosten durch Dauerlizenz Funktionen im Überblick Freie Notizgestaltung ohne Layout-Zwang Strukturierte Organisation in Notizbüchern Handschrift & Zeichentools integriert Schnelle Suche innerhalb aller Inhalte Neue Versionen bieten verbesserte Zeichen- und Organisationsfunktionen für effizienteres Arbeiten. :contentReference[oaicite:1]{index=1} Office Anwendungen im Vergleich Anwendung OneNote Office Standard Office Professional OneNote✔✔✔ Word✖✔✔ Excel✖✔✔ PowerPoint✖✔✔ Outlook✖✔✔ Wann wählen ✔ Notizen & Organisation ✔ Standardbedarf ✔ Vollumgebung Wann NICHT ✖ Office komplett ✖ Erweiterte Nutzung ✖ einfache Nutzung Datenschutz & Compliance Lokale Nutzung ermöglicht volle Kontrolle über Ihre Notizen und Inhalte. Geeignet für strukturierte, datensensible Arbeitsprozesse. Ihre digitale Notizzentrale Strukturieren Sie Ideen und Projekte effizient. Jetzt starten und organisierter arbeiten.106,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Büro Easy 2024Lexware Büro Easy - Effiziente Software für Büroarbeiten Lexware Büro Easy - Effiziente Software für Büroarbeiten Mit Lexware Büro Easy können Sie Büroarbeiten im Handumdrehen erledigen. Die Software ermöglicht das Schreiben von Rechnungen und Angeboten, die Erfassung von Einnahmen und Ausgaben sowie die Durchführung von Bankgeschäften über integriertes Online-Banking. Die Verbuchung für Ihre EÜR (Einnahmen-Überschuss-Rechnung) erfolgt im Hintergrund, was sie ideal für Einsteiger macht. Zielgruppe Existenzgründer, Selbstständige, Freiberufler und Kleinbetriebe Unser Versprechen Sie erhalten alle Updates kostenlos Sie arbeiten mit einer topaktuellen Software Sie berücksichtigen alle aktuellen Gesetze Lexware Büro Easy Start Firma Einstiegsinterview und Begleitung bei den ersten Schritten Chefübersicht zur aktuellen Unternehmenssituation Vollständige Buchhaltung nach Einnahmenüberschuss...224,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BMZ Powerpanel 400W Monokristallin (23,4% Effizienz) IP67 0% MwSt nach §12 Abs. 3 UstGEntdecke grenzenlose Freiheit mit dem BMZ POWERPANEL Mache dich bereit für dein nächstes Outdoor-Abenteuer mit dem BMZ POWERPANEL – deiner ultimativen Energiequelle für den POWER2GO. Dieses robuste Solarpanel ist dein zuverlässiger Begleiter in jedem Gelände, bereit, dir die Energie zu geben, die du brauchst, wo auch immer dein Weg dich führt. Zuverlässige Leistung, überall und jederzeit Mit Varianten von 200 Watt bis 400 Watt bietet das BMZ POWERPANEL die Kraft, deinen POWER2GO mit bis zu 400 Watt zu laden (POWERCONTROLLER separat erhältlich). Seine hochwertigen Solarzellen maximieren die Energiegewinnung aus Sonnenlicht und sein widerstandsfähiges Design gewährleistet sicheren Betrieb unter anspruchsvollen Bedingungen. Freiheit, die du spüren kannst Erkunde die Wildnis, genieße das Campingleben oder gehe auf Abenteuerreisen – mit dem BMZ POWERPANEL bist du stets bestens versorgt. Sein IP67-zertifiziertes, wasserdichtes Design bedeutet, dass du es auch bei nassem Wetter bedenkenlos nutzen kannst. Technische Details, die überzeugen Leistung: Erhältlich in Varianten von 200 W und 400 W Zellentyp: Monokristallin mit beeindruckender Effizienz von bis zu 23,4% Maße und Gewicht: Kompakt und leicht, perfekt für unterwegs Sicherheit: Der separat erhältliche POWER CONTROLLER schützt dein Equipment vor elektrischen Problemen und optimiert den Ladevorgang. Deine Energiequelle für jedes Abenteuer Mit dem BMZ POWERPANEL und dem unverzichtbaren POWER CONTROLLER bist du bereit für grenzenlose Freiheit und unabhängige Energieversorgung unterwegs. Entdecke die Welt, ohne Kompromisse bei der Energieversorgung einzugehen – mit BMZ bist du immer einen Schritt voraus. Worauf wartest du? Hol dir jetzt dein BMZ POWERPANEL und erlebe die Freiheit der unabhängigen Energieversorgung!379,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Büro Easy Start 2024Lexware Büro Easy - Effiziente Software für Büroarbeiten Lexware Büro Easy - Effiziente Software für Büroarbeiten Mit Lexware Büro Easy Start können Sie die wichtigsten Büroaufgaben im Handumdrehen erledigen. Dazu gehören das Schreiben von Rechnungen und Angeboten, die Erfassung von Einnahmen und Ausgaben sowie bequemes Online-Banking. Die Verbuchung für Ihre Einnahmen-Überschuss-Rechnung (EÜR) einschließlich UStVA erfolgt im Hintergrund. Diese Version ist ideal für Einsteiger! Mit Lexware Büro Easy können Sie sämtliche Büroaufgaben in kürzester Zeit bewältigen. Hierzu gehören das Schreiben von Rechnungen und Angeboten, die Erfassung aller Einnahmen und Ausgaben sowie die Führung Ihres Kassenbuchs direkt auf Ihrem PC. Die Buchhaltung mit Einnahmen-Überschuss-Rechnung oder Bilanz erfolgt automatisch im Hintergrund. Mit Lexware Büro Easy Plus können Sie nicht nur Rechnungen und Angebote...159,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2024
-
Lexware Office Büro Easy Plus 2024Lexware Büro Easy - Effiziente Software für Büroarbeiten Lexware Büro Easy - Effiziente Software für Büroarbeiten Mit Lexware Büro Easy Start können Sie die grundlegenden Büroaufgaben mühelos erledigen. Dazu gehören das Schreiben von Rechnungen und Angeboten, die Erfassung von Einnahmen und Ausgaben sowie das bequeme Online-Banking. Die Verbuchung für Ihre Einnahmen-Überschuss-Rechnung (EÜR) inklusive UStVA erfolgt im Hintergrund, was sie besonders für Einsteiger geeignet macht. Zielgruppe Die Software richtet sich an Existenzgründer, Selbstständige, Freiberufler und Kleinbetriebe. Unser Versprechen Sie erhalten alle Updates kostenlos. Sie arbeiten stets mit topaktueller Software. Die Software berücksichtigt alle aktuellen Gesetze. Lexware Büro Easy Start Firma Einstiegsinterview und Unterstützung bei den ersten Schritten Übersicht zur aktuellen Unternehmenssituation Vollständige Buch...329,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War96,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ruppe, Hans-Georg: UmsatzsteuergesetzUmsatzsteuergesetz , Das bewährte Standardwerk von Ruppe/Achatz kommentiert das Umsatzsteuergesetz systematisch und vollständig. Es dient als Grundlage für sämtliche Fragen zur Materie und als verlässliches Nachschlagewerk. Was bringt die Neuauflage? ¿ Vollständige Überarbeitung mit Stand 1.1.2024 ¿ Berücksichtigung der seit 2017 ergangenen 20 Novellen zum UStG, zuletzt BGBl I 201/2023 ¿ Einarbeitung der Entwicklung auf europäischer Ebene, ua 227 neue Urteile des EuGH ¿ Neue Rechtsprechung des VwGH, VfGH und BFG ¿ Aktuelle Praxis der Finanzverwaltung (Wartungserlässe inkl 2023) ¿ Schwerpunkte der Neubearbeitung: Nutzung elektronischer Schnittstellen und Plattformen; Einfuhrversandhandel; Steuerbefreiung für Bildungsdienstleistungen; ermäßigte Steuersätze für elektronische Publikationen und Reparaturdienstleistungen; Nullsteuersatz für Photovoltaikanlagen; Rechnungsberichtigung; Aufzeichnungspflichten für Zahlungsdienstleister; Reiseleistungen; Nicht-EU-OSS, IOSS und EU-OSS; Neuerungen auf Grund der "Quick Fixes", insbesondere zum Reihengeschäft, zu den ig Lieferungen und zur Konsignationslagerregelung; ig Versandhandel; Dreiecksgeschäfte "Ein würdiger Großkommentar!" Gesellschaftsrechtszeitung , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Ruppe, Hans-Georg~Achatz, Markus, Edition: REV, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2153, Keyword: Achatz; EuGH; Ruppe; Steuerrecht; UFS; UStG; Umsatzsteuer; Umsatzsteuergesetz; VfGH; VwGH; Österreich, Fachschema: International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Österreich / Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XX, Seitenanzahl: 2153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: facultas.wuv Universitäts, Verlag: facultas.wuv Universitäts, Verlag: Facultas Verlags- u. Buchhandels AG, Produktverfügbarkeit: 02, Länge: 230, Breite: 153, Höhe: 72, Gewicht: 2075, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,367,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Christian: Digitale Kommunikation und Soziale ArbeitDigitale Kommunikation und Soziale Arbeit , Menschen im digitalen Raum erreichen , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20231009, Produktform: Kartoniert, Autoren: Müller, Christian, Seitenzahl/Blattzahl: 128, Abbildungen: Mit 3 Abbildungen, Keyword: Datenschutz; Digitale Kommunikation; Digitalisierung; Social Media; Soziale Arbeit, Fachschema: Soziales Engagement~Sozialarbeit, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Soziale Arbeit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 203, Breite: 120, Höhe: 10, Gewicht: 158, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.